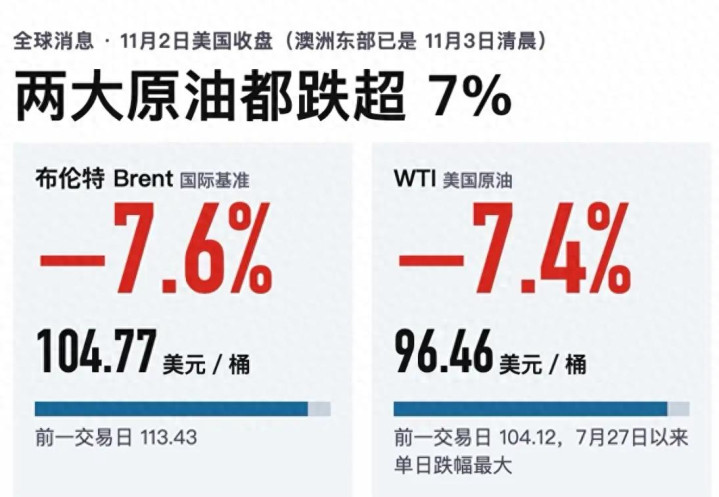
WTI原油期货收96.46美元/桶,跌幅7.36%,跌穿100美元心理关口;布伦特原油收104.77美元/桶,跌幅7.63%。原因很简单,伊朗总统佩泽什基安表示最高领袖已授权政府推进和平谈判,外交部长阿拉格齐也称协议是可能的。特朗普方面同样释放信号,告知内塔尼亚胡希望让谈判先走一步,被问及中期选举后是否会对伊朗动武时明确回答“不会”。
双方同时放软话,油价应声跳水。但如果你从今年2月底一路看过来,这个场景你不会陌生,它已经上演了很多次。
这不是第一次“要谈了”
把2026年油价的K线图摊开看,每隔一两个月,美伊之间就会冒出一轮“谈判信号”,油价跟着跳水,然后谈判卡壳或者局势反复,油价又涨回去。
3月中旬,特朗普称美国正在跟“合适的人”谈判,“他们真的想达成协议”,布伦特从接近120美元的高点回落至100美元以下。3月底,美国派代表团赴伊朗,布伦特跌近6%至98美元。5月底,国务卿鲁比奥说谈判桌上已经有了“相当实质的方案”,油价再跌5%以上。6月中旬,特朗普在社交媒体上宣布“协议已经完成”,下令开放霍尔木兹海峡。8月初,卡塔尔宣布美伊谈判恢复,美国财长暗示协议可能“今天或明天”达成,油价又跌近5%。
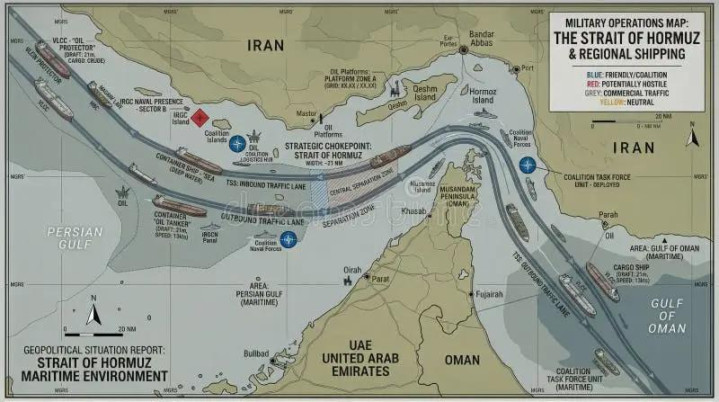
然后呢?每一次“突破”之后,局势都重新紧张。6月签了谅解备忘录,海峡短暂重开后又因“双航道”问题再起冲突,伊朗7月12日再次宣布关闭海峡。8月通航量恢复了一阵,又跌回个位数,路透社援引数据称当时海峡原油运输量只有战前水平的15%。9月11日当天Kpler仅统计到7艘过境船舶,冲突前这个数字是每天130到140艘。
算下来,今年WTI累计涨了大约70%。每次谈判信号砸下来的5%-7%,放在70%的年内涨幅里,连一个像样的调整都算不上。
所以问题不是为什么今天跌了7%,是“这次跟前面几次有什么不一样”。
这次不一样的地方:选票
美国中期选举11月3日投票。特朗普选在投票前一天释放最强和平信号,这不是外交策略,这是竞选策略。
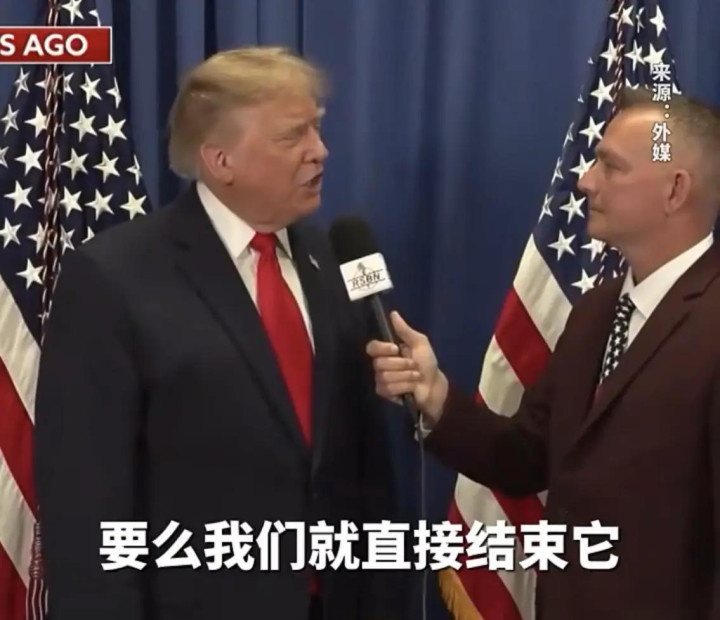
特朗普11月1日在采访中宣称美国在这场战争中“取得了巨大胜利”,并表示“很快就会结束,要么他们达成协议,要么我们直接终结”。这话跟8个月来的套路如出一辙,但时间窗口完全不同。
油价对普通美国选民意味着什么?布伦特10月涨了13.6%,WTI涨了15.2%,已经连涨四个月,双双创下4月底以来的最高收盘价。加油站的价格牌就是总统的实时民调,这在美国是比CPI报告更灵敏的政治指标。
换句话说,11月2日的油价暴跌,市场交易的核心逻辑不是“战争要结束了”,是“选举需要油价跌”。特朗普有足够的政治动机在投票前压低油价情绪,至于谈判能不能真的成,那是选后的事。
今年3月,IEA成员国就已经协调启动史上最大规模储备释放,合计4亿桶原油与成品油,其中美国释放1.72亿桶。这一轮储备投放本身就是在高油价与选举周期背景下推出的应急手段,持续向市场供给,也是选举周期内压低油价预期的工具之一。
27美元的“恐惧税”能退多少
理解这次油价暴跌的深层含义,得先搞懂一个概念,地缘风险溢价。
什么是风险溢价?简单说就是市场为“万一出事”预付的保险费。战前布伦特在60‑70美元附近,现在104美元,中间这三四十美元里,一部分是真实的供需紧张,库存确实被抽低了,另一部分就是市场对“霍尔木兹海峡随时可能再关”这件事的恐惧定价。
高盛10月初更新定价模型,修正库存因素后估算9月布伦特的地缘风险溢价约22美元/桶;采用另一套口径估算,最高可达27美元/桶,也就是常说的“恐惧税”。当前油价里大约有五分之一到四分之一是这部分定价。
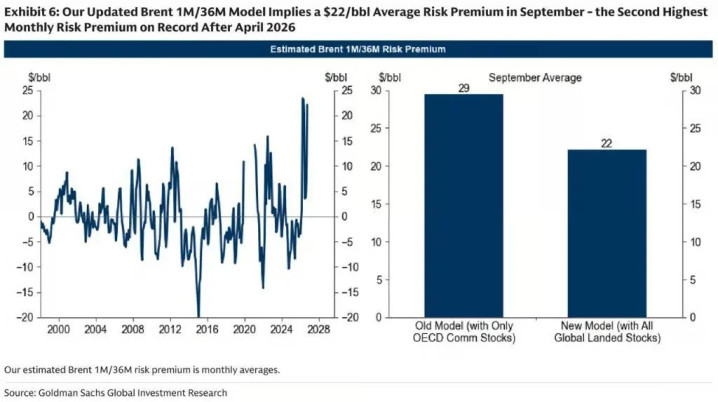
11月2日一天跌掉的8‑9美元,大约退掉了这个恐惧税的三分之一。
但剩下的能不能继续退?这取决于霍尔木兹海峡能不能真正恢复正常通航。而过去8个月的经验告诉我们,这件事远比签一份协议复杂得多。
标普全球能源公司曾梳理过海峡真正开放的五大核心条件,通航规模恢复、停火确认、保险保障到位、航道安全达标、船队运营回归。目前这五个条件没有一个完全满足。
Kpler分析师10月初的判断是,霍尔木兹海峡“仍然开放,但处于极高风险的通航状态”,每天至少有10艘商业油轮和干散货船通过,听起来有船在走,但冲突前是每天130‑140艘,现在的通行量不到战前的十分之一。
战争风险保险费率仍处高位,正常年份此类保险占船舶价值不足0.1%,当前水平是正常保费的20倍左右。保险贵,船东就不敢走,海峡就恢复不了。这是一个自我强化的循环。
所以真实的图景是,即使美伊真的签了协议,从签字到海峡恢复正常通航,中间还有几个月甚至更长的物理延迟。恐惧税不会一夜之间消失,它会一点一点地退,每一步都需要实际通航数据来验证。
对中国意味着什么
中国是全球第一大原油进口国。这件事的远近,可能比很多人以为的要近得多。
2025年,中国原油对外依存度72.7%,天然气对外依存度40%。中海油测算口径下,国内约45%的进口原油需要途经霍尔木兹海峡,对应约490万桶/日。
战争爆发后,中国做了两件事。
一是提前囤货。2025年11月到2026年2月,中国原油进口连续四个月保持两位数同比增长,赶在战争前把库存补到了约13‑14亿桶,覆盖约120天的净进口量。这个储备厚度让中国在战争初期有了“不在高价位抢货”的底气。
二是主动压缩进口。2026年6月,中国原油进口骤降至2927万吨,同比跌幅41.3%。这不是买不到,而是主动不买,价格太贵就不抢,用库存扛着。数据显示,2026年5月中国海运原油到货量降至636万桶/天,远低于2月战前的1139万桶/天,是2016年10月以来的最低水平。
如果油价因为谈判进展真正回落到80‑90美元区间,中国炼厂大概率会重新加大采购,毕竟库存消耗了大半年需要补充。这对全球原油需求是一个实质性的托底因素,也意味着油价即使回落,也很难跌回战前的60‑70美元。
写在最后
回到开头的问题,油价一天跌7%,市场在定价什么?
短期定价的是选举,中期选举前一天,白宫需要一条“和平将至”的头条新闻。
中期定价的是霍尔木兹海峡能不能真正恢复,这件事在过去8个月里至少出现了五六次“即将突破”的信号,没有一次兑现到底。
长期来看,定价的是全球能源供应链正在经历一次结构性重组,中国在调整进口来源,海湾国家在修建绕过海峡的管道,航运公司在适应新的航线和保险费率。这些变化不会因为一天的油价涨跌而逆转。
高盛给出了多情景预测,如果中东局势升级,布伦特可能冲到125美元;如果供应恢复顺利,乐观情景下2027年布伦特有望回落至70美元附近,高盛基准预测中枢在75‑80美元区间。55美元的上下空间,说明现在最大的确定性,就是不确定性本身。
不少机构仍预期布伦特在2026年剩余时间和2027年将保持在90‑100美元区间。这个价位既不是灾难,也不是舒适区,它是一个所有人都不满意、但暂时可以忍受的价格。
对于普通人来说,不要看每一次“要谈了”的新闻跟着情绪跑,而是看霍尔木兹海峡的实际通航数据。每天通过多少艘船、保险费率有没有下降、大型航运公司有没有恢复行船,这些是真实的信号。
油价会不会继续跌?也许会。但2026年教给市场最贵的一课是,在这场战争真正结束之前,每一次暴跌都可能是下一次暴涨的前奏。
稳拿证券官网提示:文章来自网络,不代表本站观点。


